
Исходная ситуация: рынок восстановился, но его качество изменилось
Осень 2026 года начинается с неоднозначной картины. Квартальные результаты выглядят впечатляюще: после трёх убыточных кварталов индекс CoinDesk 20 прибавил 52,7% за июль–сентябрь, а Bitcoin вырос на 42,7%. Но первая неделя октября напомнила, что подорожание актива и устойчивость среды, в которой им торгуют, — не одно и то же. Спотовые заявки могут исчезать быстрее, чем меняется рыночная капитализация, а рост отдельных токенов может сопровождаться ухудшением качества ликвидности в остальной части рынка.
Особенно показательна годовщина ликвидационного шока 10 октября 2025 года. Тогда обвал сопровождался принудительным закрытием позиций более чем на $19 млрд за сутки. Через год стаканы BTC и ETH стали глубже, чем в контрольные даты 2025-го и начала 2026-го, однако у значительной части альткоинов наблюдается обратная тенденция. Именно разница в способности рынка поглощать сделки, а не громкость ценового движения, составляет центральную проблему этого анализа.
ИНТЕРПРЕТАЦИЯ рынок может переживать бычий квартал и одновременно оставаться хрупким. Рост рыночной стоимости не равнозначен росту доступной ликвидности.
Подготовлено: 10 октября 2026 года. Данные приведены по последним опубликованным датам срезов; цифры не являются котировками реального времени.
Какие данные рассматриваются и почему они сопоставимы не всегда
Доминирование, ширина рынка и относительная сила
BTC Dominance (BTC.D) — доля капитализации Bitcoin в общей капитализации криптовалют. Это относительный показатель: он способен расти, даже когда цена BTC снижается, если остальной рынок падает сильнее. И наоборот, снижение BTC.D возможно при росте Bitcoin, если альткоины дорожают быстрее. Поэтому трактовка «доминирование выросло — весь капитал перетёк в BTC» некорректна без проверки цен, стейблкоинов и торговых потоков.
В начале октября BTC.D приближалась к 60%, но абсолютное значение важно меньше направления и сочетания с другими метриками. Для оценки ширины роста мы смотрим, сколько монет опережают Bitcoin, как меняются пары ETH/BTC и SOL/BTC, и подтверждается ли движение объёмом спотовых сделок. Отдельный день относительного превосходства альткоинов не формирует устойчивую тенденцию.
Глубина стакана, объём, OI и funding — разные измерения
Глубина стакана измеряет сумму лимитных заявок в заданном диапазоне от текущей цены, например ±1%. Она приближённо показывает, какую сделку рынок способен поглотить без значительного проскальзывания. Объём фиксирует уже прошедшие сделки и может взлетать именно во время паники. Open interest отражает число открытых деривативных контрактов, но не сообщает сам по себе, кто контролирует направление. Funding показывает баланс спроса на плечо в бессрочных фьючерсах, а не «справедливую» цену актива.
Сравнивать глубину разных активов допустимо лишь при одинаковых биржах, котируемых парах, диапазоне от цены и методике агрегации. Например, глубина ETH на 1% и глубина корзины альткоинов на 5% — это разные срезы. Мы используем их для оценки направления изменений внутри каждой группы, а не для вычисления коэффициента, якобы определяющего превосходство одной монеты над другой.
Что изменилось: альткоины выиграли квартал, но не тест на устойчивость
Результаты III квартала не позволяют говорить о всеобщей слабости альткоинов
По квартальному обзору CoinDesk Research, Bitcoin прибавил 42,7%, CoinDesk 20 — 52,7%, а более широкий CoinDesk 80 — 57,4%. Из двадцати компонентов CoinDesk 20 все завершили квартал в плюсе, двенадцать показали результат лучше индекса; среди лидеров были UNI, NEAR, LINK и AAVE. Факт: в июле–сентябре участвовал широкий набор активов, а не один Bitcoin.

Но сильная квартальная доходность не отвечает на вопрос, сколько ликвидности останется после окончания импульса. В исследовании Glassnode от 7 октября описан быстрый переход от недель, когда около семи из десяти рассматриваемых альткоинов опережали BTC, к периоду, когда таких было менее трёх из десяти. Это не отменяет прошедшего ралли, но говорит, что его ширина быстро сузилась.
ФАКТ в III квартале был выраженный рост широких индексов. Последовавшее сужение доли альткоинов, опережающих BTC, относится уже к более короткому октябрьскому окну; смешивать эти периоды нельзя.
Институциональный спрос: ETF поддерживают рынок, но не делают его однородным
Чистый поток средств в американские спотовые Bitcoin-ETF в III квартале, согласно CoinDesk Research, составил +$6,36 млрд после −$4,67 млрд во II квартале. В сентябре, по данным The Block, приток достиг около $2,65 млрд. Эти цифры объясняют, почему институциональный канал остаётся важным фактором поддержки BTC, но не свидетельствуют автоматически о спросе на небольшие альткоины.
У потока есть и обратная сторона: 7 октября фонды зафиксировали около $487 млн чистого оттока, 8 октября — ещё около $244 млн. Двухдневное движение не перечёркивает квартальный результат, зато показывает, насколько неравномерным бывает институциональный спрос. Отдельные дневные потоки зависят от ребалансировки, макроусловий и поведения держателей фондов, поэтому анализировать их следует сериями, а не по одному сеансу.

Важная граница интерпретации: покупка паёв ETF, рост капитализации Bitcoin и появление лимитных заявок на спотовой бирже — связанные, но не идентичные явления. ETF может усиливать структурный спрос, однако сам по себе не гарантирует глубины стакана конкретной торговой пары. Для оценки устойчивости нужны одновременно доступная ликвидность и объём исполняемых сделок.
Главный структурный сдвиг: где восстановилась реальная ликвидность
У BTC и ETH глубина торговых стаканов растёт
Самое сильное наблюдение октября связано с книгами заявок. CoinDesk Research измерил долларовую стоимость лимитных ордеров на крупнейших централизованных биржах. В пределах 1% от рыночной цены BTC глубина составляла около $6,9 млн на 1 января 2025 года, около $9 млн в начале 2026 года и примерно $11,7 млн на 7 октября 2026 года. По отношению к дню обвала 10 октября 2025 года это увеличение примерно на 75%.
С Ether картина тоже улучшилась: в диапазоне 0,5% от цены глубина превысила $4,2 млн, а в пределах 1% — составила около $5,3 млн. Это важнее простой ценовой переоценки: BTC по-прежнему торговался существенно ниже пика октября 2025 года, тогда как объём выставленных заявок в долларах увеличился. Значит, участники, предоставляющие ликвидность, вернули в стаканы больше долларового капитала.
У многих альткоинов — обратная траектория
У отслеживаемой исследователями корзины альткоинов глубина в долларах на расстоянии 5% от цены сократилась приблизительно на треть с января 2025 года — примерно до $2 млн. В диапазоне 1% снижение составило около одной шестой. Особенно важно различие между количеством токенов в заявках и их долларовой стоимостью: в штуках глубина может казаться стабильной, но после падения цены те же токены обеспечивают меньшую ёмкость рынка.
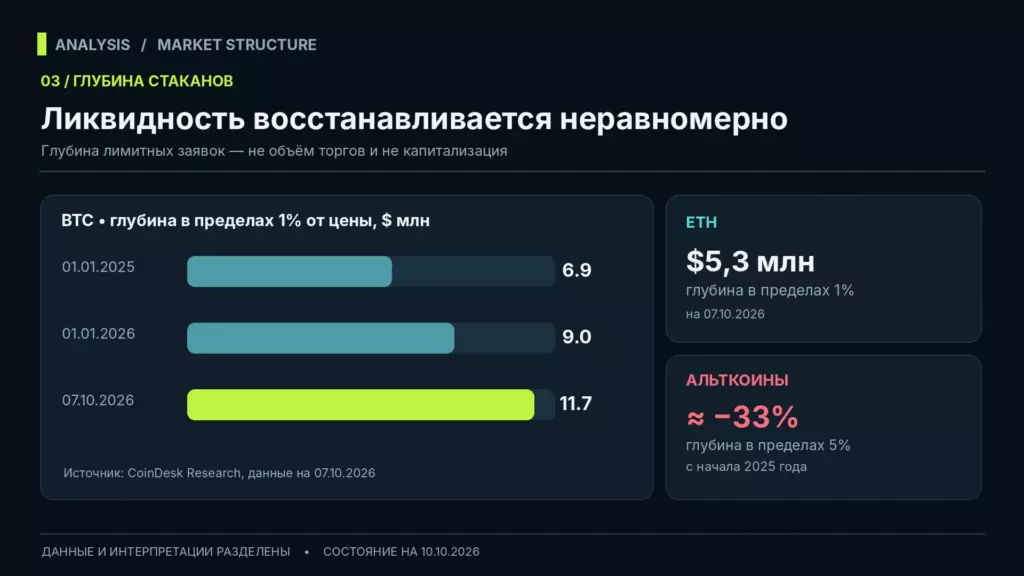
Отсюда не следует, что абсолютно все альткоины неликвидны или что у каждого токена ухудшается рынок. Вывод ограничен рассматриваемой выборкой и используемыми биржами. Однако расхождение достаточно важно: капитал в заявках предпочитает крупнейшие активы. В момент стресса средним и малым токенам сложнее поглощать продажу без крупного ценового эффекта.
Почему так происходит: связь потоков, объёмов и риска
Новые деньги поступают, но их недостаточно для устойчивого импульса
Glassnode оценил совокупный вклад чистых ETF-потоков, роста стейблкоинов и корпоративных покупок примерно в $4,9 млрд за 30 дней к 5 октября. За тот же период реализованная капитализация Bitcoin (Realized Cap) выросла примерно на $12,8 млрд. Первая величина составляет менее двух пятых второй. Это не баланс денежных потоков в бухгалтерском смысле: показатель Realized Cap меняется вследствие передачи монет по новым ценам. Тем не менее сопоставление показывает, что часть роста оценки рынка не обеспечивалась соразмерным притоком нового капитала через рассматриваемые каналы.
Тот же отчёт фиксировал около $6,8 млрд среднедневного объёма торговли Bitcoin через спотовые площадки и американские спотовые ETF в семидневном окне — необычно низкое значение относительно наблюдений с начала 2024 года. Рост цены на тонком объёме часто легче развернуть: рыночные покупатели перемещают котировку, но глубина встречных заявок и приток новых участников могут отставать. Это гипотеза о механизме, а не утверждение, что очередное снижение неизбежно.
Стейблкоины показывают потенциал расчётов, а не готовность купить альткоины
По CoinDesk Data, капитализация стейблкоинов в сентябре увеличилась на 1,29%, до $313 млрд, а объёмы торгов парами со стейблкоинами на централизованных биржах превысили $1 трлн за месяц. Это весомые признаки развитой расчётной инфраструктуры и активности, но предложение стейблкоинов распределено между платёжными операциями, резервами, арбитражем, DeFi и биржевым оборотом. Нет достаточных оснований записывать весь прирост их эмиссии в «деньги, которые завтра купят альткоины».
Чтобы превратить такой тезис в проверяемое наблюдение, необходимо сопоставить эмиссию с балансами на биржах, чистыми переводами в конкретные блокчейны, потоками на DEX, оборотами спотовых пар и изменениями глубины стаканов. Только совпадение нескольких сигналов позволяет предполагать расширение спроса на риск за пределами BTC и ETH.
Деривативы могут ускорять, но не заменяют, спотовый спрос
Резкий рост open interest при повышенном funding часто показывает, что участники активно наращивают плечо. В среде тонкой спотовой ликвидности такое позиционирование может создавать каскад ликвидаций: вынужденное закрытие одного набора позиций расширяет проскальзывание и запускает следующий. Но высокий OI без данных о funding, ликвидациях и цене не даёт однозначного сигнала; часть новых контрактов может быть хеджированием, а не направленной спекуляцией.
В начале октября Glassnode отмечал растянутые деривативные позиции по крупным и средним альткоинам и снижение доли монет, обгоняющих Bitcoin. Сочетание повышенного плеча с ухудшением ликвидности делает рынок чувствительнее к негативным сюрпризам — даже если долгосрочная история конкретного проекта не изменилась.
Основной аналитический тезис: избирательная зрелость рынка
Мы наблюдаем не простое противопоставление «Bitcoin сильный, альткоины слабые», а неодинаковую скорость восстановления рыночной инфраструктуры. Крупные активы получают устойчивые каналы доступа капитала и более глубокие биржевые стаканы. При этом некоторые альткоины способны резко опережать BTC по доходности, но широкая корзина не всегда получает сопоставимую глубину заявок. Ценовое лидерство и ликвидностная зрелость могут расходиться.
ГИПОТЕЗА после шока октября 2025 года маркетмейкеры и крупные участники сосредоточили больше оборотного капитала на инструментах, где проще хеджироваться и управлять рисками. ETF-каналы и концентрация интереса к BTC/ETH могли усилить эту тенденцию, однако точный вклад каждой причины отдельно пока не установлен.
У этой гипотезы есть проверяемые последствия. Если она верна, периодические ралли альткоинов будут возникать чаще, чем устойчивое расширение их ликвидности; рост числа монет, обгоняющих BTC, окажется нестабильным, а цены небольших токенов будут сильнее реагировать на значимые ордера. Это утверждение о вероятном устройстве рынка, не ценовой прогноз и не торговый сценарий.
Альтернативный сценарий: ротация может вернуться
Противоположный вариант состоит в том, что наблюдаемая концентрация временная. Инвесторы могут сначала нарастить позиции в наиболее ликвидных активах, затем перейти в ETH и крупные альткоины, а после — в более широкий рынок. Для такой ротации недостаточно краткосрочного снижения BTC Dominance: требуется одновременное улучшение ETH/BTC, расширение доли альткоинов с опережающей доходностью, рост спотовых объёмов и увеличение долларовой глубины их стаканов.
Ещё один допустимый вариант — длительный боковик без единого «сезона». В нём отдельные секторы, например DeFi-инфраструктура или токенизация, получают собственные импульсы на фундаментальных событиях, но большая часть рынка остаётся неоднородной. Такой исход подрывает представление об обязательной последовательности BTC → ETH → все альткоины. Капитал может выбирать конкретные бизнес-модели и протоколы вместо широкого индекса.
СЦЕНАРИЙ если показатели расширения спроса подтвердятся одновременно на споте, в парах к BTC и в рыночной глубине, текущий тезис о преимущественной концентрации ликвидности придётся пересмотреть.
Риски для базового тезиса: что может опровергнуть вывод
Первый риск — неправильная экстраполяция короткого окна. Октябрьское сужение ширины рынка не означает, что результаты III квартала были случайны. Если институциональные потоки и спотовый оборот возобновят устойчивый рост, рыночная структура может улучшиться быстрее ожидаемого. Второй риск — неполнота выборки: данные о стаканах крупных CEX не охватывают всё исполнение на DEX, OTC и альтернативных площадках. Наконец, глубина заявок динамична: маркетмейкеры могут быстро отзывать ордера при волатильности, поэтому даже высокий показатель в спокойный день не гарантирует защиту во время шока.
Отдельный фактор — макроэкономика. Доходности облигаций, стоимость доллара, ожидания денежно-кредитной политики и геополитические риски влияют на склонность к риску. В таких условиях приток в ETF может сочетаться с продавцами на других рынках. Это ослабляет любые однопричинные объяснения и требует периодически обновлять вывод по новым данным.
За какими показателями следить дальше
Вместо универсального числа для «начала альтсезона» полезнее использовать набор подтверждений. BTC.D показывает распределение капитализации, но сама по себе не объясняет механизм. ETH/BTC и пары крупных альткоинов к BTC отражают относительную силу. Доля активов, обгоняющих Bitcoin за 7 и 30 дней, отделяет широкий рост от единичных взлётов. Реальный спотовый оборот и глубина стаканов показывают, способен ли рынок удержать интерес покупателей.
ETF-потоки следует оценивать накопительно, учитывая дневные колебания. Для деривативов важна совместная оценка open interest, funding, ликвидаций и спотового спроса. Для стейблкоинов — не только предложение, но и движение между биржами, кошельками и DeFi. Если несколько независимых метрик синхронно подтверждают расширение спроса, вероятность устойчивой ротации возрастает; если поддерживается лишь цена при сокращении оборотов и глубины, вероятность хрупкого роста выше.

Практически это можно оформить как еженедельную контрольную таблицу: фиксировать дату, изменение BTC.D и ETH/BTC, долю монет, опередивших BTC, потоки в ETF, спотовый объём, глубину заявок и показатели перегрева деривативов. Важно записывать не только данные, но и ожидаемую связь между ними — так анализ становится проверяемым и не превращается в подгонку объяснения под уже случившееся движение.
Итог: цена выросла — но тест на качество рынка продолжается
III квартал показал, что альткоины способны опережать Bitcoin. Начало октября показало другую сторону: их относительная сила нестабильна, а долларовая глубина торговых стаканов многих токенов восстановилась хуже, чем у BTC и ETH. Это и есть разделение между фактом роста и интерпретацией его устойчивости. В ближайшие недели ключевым будет не один показатель доминирования, а синхронность притока средств, спотового спроса и рыночной глубины. Основной вывод ARTTORRENT: говорить об устойчивом альтсезоне корректно только тогда, когда рост расширяется и закрепляется в ликвидности, а не ограничивается высокими процентами доходности отдельных монет. До появления такого подтверждения базовой остаётся гипотеза об избирательном восстановлении рынка. Её необходимо пересматривать по мере поступления данных, а не защищать любой ценой.
Материал предназначен для информационных и аналитических целей, не содержит индивидуальной инвестиционной рекомендации и не задаёт точки входа, стопы или цели.


